
2026年7月,中药行业迎来多项重磅政策密集落地,包括《中医药振兴发展“十五五”规划》正式获得批复,《国民健康“十五五”规划》对外发布,国家卫生健康委等部门发布《国家基本药物目录(2026年版)》,新纳入48种中成药。顶层政策组合拳持续发力,清晰传递出引导中药行业加速转型、锚定创新发展的政策信号。
两大行业短板暴露,传统模式难以为继
从近年来数据来看,多家中药上市公司营收、利润持续承压。据中国经济网报道,业绩走弱缘于两大行业共性短板:其一,产品管线布局较为薄弱,部分企业业绩依赖单一品种,一旦相关品种纳入集采,终端价格大幅下调,企业业绩便在短期内承压;其二,粗放式营销增长路径难以为继,重销售、轻研发的模式亟待扭转。
价格端改革持续深化
当前,全国中成药集中带量采购已经进行四次,其中第四次品种数量居历次集采之首,纳入西黄丸、银丹心脑通软胶囊、穿心莲片等临床常用药,也包括感冒清热颗粒、小儿肺热咳喘颗粒、健胃消食片等家庭常备非处方药。全国中药饮片集采已经开展两次,涉及86种饮片。今年4月份,国务院办公厅发布的《关于健全药品价格形成机制的若干意见》提出“实行中药配方颗粒零差率政策”,集采压缩中成药和饮片的价格空间,中药配方颗粒零差率则切断终端加价链条,一系列政策加速重构依赖渠道差价获利的盈利模式。
创新端政策同步发力
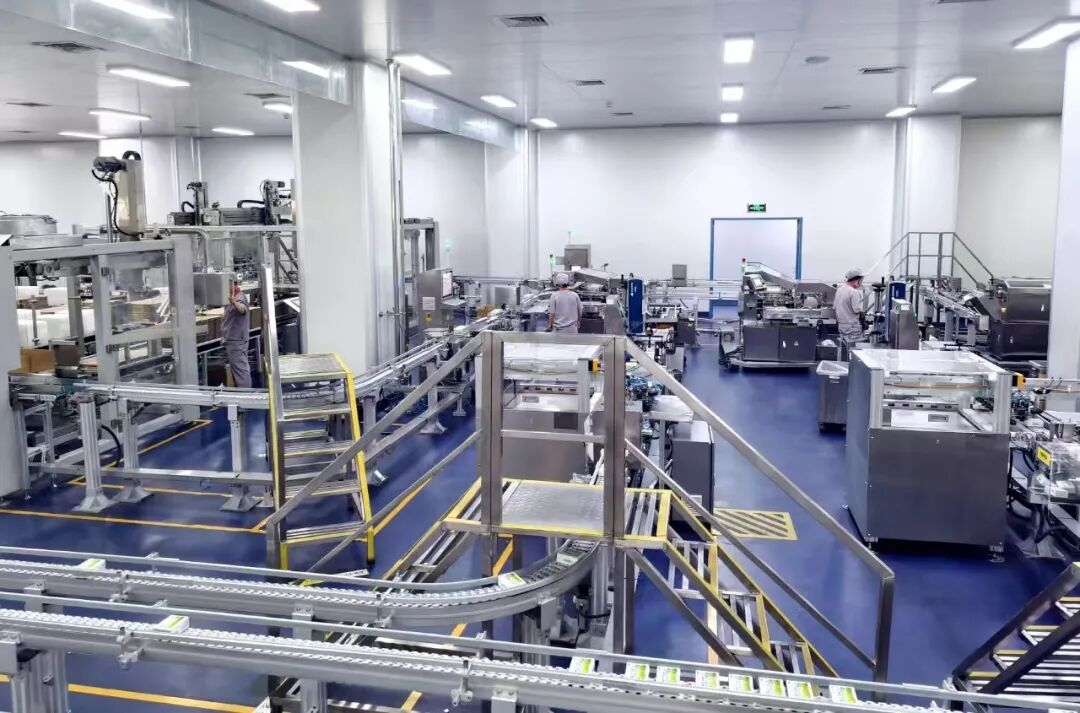
工业和信息化部等八部门联合印发的《中药工业高质量发展实施方案(2026—2030年)》明确提出:建设5个中药工业守正创新中心,推动一批中药创新药获批上市,新培育10个中成药大品种,推动一批医疗机构中药制剂转化为中药创新药。同时,到2030年建成60个民族级绿色道地药材基地、打造20座民族级中药智能制造示范工厂。
一边调整药品价格推动回归合理水平,一边促进完善创新配套、扶持研发转化,“一调一促”旨在以市场化价格机制倒逼产品回归临床需求,以定向激励政策驱动全行业创新升级。产业底层逻辑已发生根本性变革——依靠单一品种、营销扩张即可稳定盈利的阶段已经过去,未来的竞争将是中药创新药研发实力、多元化产品管线储备、全产业链运营能力的综合较量。
 使用【微信】扫一扫加好友